ビットコインは1億円になる?|時価総額から見る条件と到達時期の予測

2016年1月におおよそ4万円ほどだったビットコインは、2025年10月に円建てで1,800万円超の史上最高値を付け、2026年10月時点では1BTC=約1,200万円(2016年1月の約300倍)で取引されています。
それでは、ビットコインは最終的にどれくらいの金額になるのでしょうか?
強気の予想では、ビットコインが1億円を突破する可能性があるとされています。1億円と聞くと突拍子もない予想に聞こえますが、その裏には時価総額をもとにした計算があります。
このページでは、ビットコインが1億円になるために必要な条件や、具体的にどの時期に1億円になることが予測されているのかについて分かりやすく解説します。
ビットコイン「1億円」は単なる煽りか必然か?
「1BTC=1億円」という数字は、一見すると非現実的な強気予想に聞こえるかもしれません。しかし、仮想通貨市場の分析において、これは単なる願望ではなく、根拠のある予想の1つとして受け止められています。
ビットコインの最大の特徴は、発行上限が2,100万枚とプログラムで厳格に定められていることです。金(ゴールド)のように採掘技術の向上で供給が増えることがなく、むしろ4年ごとの半減期を経て新規発行量は減少し続けます。
一方で、2024年の現物ETF承認を機に、ブラックロックのような世界最大の資産運用会社や年金基金といった伝統的金融の巨額資金が流入し始めました。
現在の「デジタル・ゴールド」としての地位が確立され続けるならば、1億円という価格は大げさではないという見方もできます。
10万ドル突破は通過点?最高値更新後の2026年の市場
2024年12月、ビットコインは初めて10万ドルという節目を突破しました。その後も高値圏で推移し、2025年10月には約12万6,000ドル(円建てで1,800万円超)の史上最高値を付けました。
その後は下落し、2026年10月時点では1BTC=約1,200万円で推移しています。
2026年初めには、ビットコインが一層の飛躍を遂げるのではないかという見方がありました。機関投資家によるポートフォリオへの組み込みが本格化し、一般層への普及(マスアダプション)が一段と進む時期と重なると考えられていたためです。
ETFを通じて、これまで仮想通貨に触れてこなかった層の資金が安定的に流入し、価格の下値を支える構造が生まれつつあります。
ただし、2026年10月時点の価格は10万ドルを下回っています。10万ドルが新たな基準として定着するのか、一時的な高値に終わるのかは、まだ見通せていません。
「時価総額」で考える1億円|金(ゴールド)を追い越す日はいつ?
価格だけを見ると1億円は途方もない数字ですが、時価総額で比較するとその立ち位置が明確になります。
1BTCが1億円になったとき、ビットコインの時価総額は約2,100兆円に達します。これは現在、世界最大の代替資産である金(ゴールド)の時価総額のおおよそ半分となります。
ゴールドとビットコインの立ち位置は今のところ似ているため、ビットコインの資金は金相場からの流入が多いと見込まれるでしょう。
つまり、1億円という金額は、ビットコインの時価総額が金の半分に達した状態、つまりビットコインが金に近い価値を認められた状態と言い換えることができます。
デジタルネイティブ世代にとっては、物理的な保管コストがかかり、送金も困難な金よりも、スマホ一つで管理でき、世界中に一瞬で送れるビットコインの方が利便性が高いという意見もあります。
資産運用会社のARK Investは2025年のレポートで、こうした資産移動などを根拠に、2030年の基本シナリオとして1BTC=約71万ドル(約1億円)という予測を示しています。
1BTC=1億円になったときの世界時価総額シミュレーション
先ほども少し触れましたが、1BTC=1億円という数字を達成するためには、発行枚数の総額が2,100万BTCであるため、「2,100万枚×1億円=2,100兆円」という時価総額が求められます。
2026年10月時点のビットコインの時価総額はおおよそ240兆円で、達成するにはあと1,800兆円以上の資金の流入が必要です。
突拍子もなく見える数字ですが、金の時価総額の半分ほどの金額が流入すれば達成できる計算です。
なぜ1億円に届くのか?価格を押し上げる「3つの原動力」
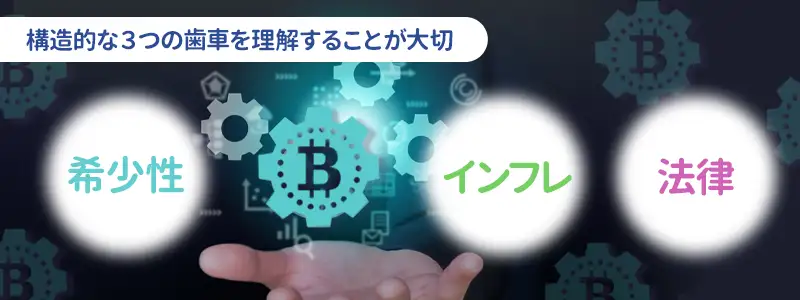
ビットコインが1億円を目指す背景には、一時的な流行ではなく構造的な「3つの歯車」が存在します。
一つ目は、発行上限2,100万枚という絶対的な希少性。
二つ目は、ビットコインを資産として認める社会的・法的枠組みの進展です。そして三つ目は、私たちが普段使っている法定通貨(円やドル)自体の価値が、インフレによって相対的に下がり続けているという現実です。
それぞれの要因について分かりやすく解説します。
【供給】 2,100万枚の壁と2028年「第5回半減期」(予定)への期待
ビットコインの供給枚数は明確に上限があります。
全体として2,100万枚という上限があり、約4年ごとに新規発行量が半分になる「半減期」が訪れます。2024年の第4回半減期を経て、次に注目されるのが2028年に予定されている「第5回半減期」です。
回を重ねるごとに市場に供給される新規枚数は半分、また半分になり、既存の保有者が売却しない限り、市場の在庫は枯渇していきます。
この仕組みは、中央銀行が景気対策のために紙幣を増刷できる法定通貨とは対照的です。
金(ゴールド)でさえ、価格が上がれば採掘コストをかけて増産できますが、ビットコインはどれだけ価格が上がっても供給ペースを速めることができません。
2028年前後には、この供給の絞り込みが極限に達し、需要がわずかに上回るだけで価格が急騰しやすい土壌が整うと予想されています。
【需要】 国家備蓄・年金基金の本格参入
かつてビットコインは個人の投機対象に過ぎませんでしたが、現在は米国での現物ETF承認を皮切りに、数千兆円を動かす機関投資家や年金基金がポートフォリオの一部としてビットコインを組み入れ始めています。
さらに驚くべきは、エルサルバドルのような国家が法定通貨として採用したり、一部の政治家が国家備蓄としてビットコインを保有する構想を掲げたりしている点です。
もし主要国が外貨準備金の一部をビットコインに振り向けることになれば、これまでと比べ物にならない資金が一気に流れ込むことを意味します。
しかも、こうした大口の保有者は簡単には売らないと見られています。
これまでのように個人が小遣い稼ぎで買うフェーズから、国家や巨大資本が資産を守るために奪い合うフェーズへ移行しつつある時代において、1億円という数字は非現実的なものではないでしょう。
【インフレ】 法定通貨の価値低下がもたらす「相対的な価格上昇」
ビットコインが1億円になるというのは、ビットコイン自体の価値が上がる側面だけでなく、私たちが使う「円」や「ドル」の価値が目減りしているという側面も無視できません。
世界中の中央銀行が経済対策のために通貨を増刷し続ける中、物価は上昇し、現金の購買力は長期的には低下し続けています。
これに対し、発行上限が決まっているビットコインは、理論上インフレの影響を受けにくいハードマネーとして機能します。
たとえば、かつて250円で買えた牛丼が500円出さないと買えなくなったとき、牛丼の価値が2倍になったとも言えますが、円の価値が半分になったとも言えます。
ビットコイン価格の上昇も、こうした法定通貨の希釈化に対する避難の結果という側面が強いと言えます。
今後さらに世界的な債務が増大し通貨供給が続けば、単に通貨の価値が下がった結果として1BTC=1億円になる可能性も示唆されています。
ビットコインが1億円に到達する「時期」を予想
多くの市場アナリストが1億円到達の時期として予測するのは、2030年代前半から中盤にかけてです。
ビットコインには「4年サイクル」という強力なアノマリー(経験則)が存在します。半減期の翌年に最高値を更新し、その翌年に調整局面を迎えるという周期です。
それでは具体的にどれくらいの時期に1BTCが1億円を超えると予想されているのか、ターゲットイヤーについて具体的に紹介します。
2028年半減期後の「供給ショック」が価格を加速させる
2028年に予定されている第5回半減期が訪れると、1日に新しく発行される枚数は極めて少なくなります。
具体的には、1回(10分)あたりの供給量が3.125BTCから1.5625BTCまで下がり、1日あたり225BTCしか発行されなくなります。
一方で、現物ETFの普及や決済インフラの整備により、一般市民や企業が日常的にビットコインを求める環境が整っていれば、市場に出回る売り物が圧倒的に不足する「供給ショック」が発生します。
過去の半減期でも、供給減の直後ではなく、半年から1年半ほど遅れて価格が急騰する傾向がありました。
これは、需要が一定以上に維持されている中で、新規供給の減少がじわじわと市場の在庫を削っていくためです。
2028年以降は、もはや「買いたいときに市場に在庫がない」という状態が、金(ゴールド)以上に顕著になる可能性があります。
そうなれば価格の下値が切り上がり、1BTC=1億円という未来が現実味を帯びるという見方もあります。
過去のサイクルから導き出す現実的なターゲットイヤー
ビットコインの価格推移には、4年ごとの「半減期」を起点とした明確なサイクルが存在します。
過去の傾向では、半減期の翌年に歴史的な最高値を更新し、その後に大きな調整(冬の時代)を経て、再び次の半減期へ向けて底を固めるという流れを繰り返してきました。
具体的には、2013年、2017年、2021年、2025年の周期で価格の跳ね上がりが起こっています。
この周期性を「1BTC=1億円」という目標に当てはめると、現実的なターゲットイヤーは1回先の「2029年」、もしくは2回先の半減期を経た「2033年前後」になると予想する声が多いです。
2025年10月の史上最高値は円建てで1,800万円超で、今回のサイクルで1億円に届く可能性は低いと見られます。ビットコインが実需を獲得し、当たり前の存在となる2029年以降を想定する見方が多いですが、予測が外れることもあります。
1BTC=1億円の世界で投資家の生活はどう変わる?
1BTCが1億円に到達する世界では、ビットコインはもはや怪しい投資対象ではなく、不動産や債券と並ぶ一級の資産として認知されています。
この価格帯では、ビットコインを保有していること自体が社会的信用の証となり、それを担保に低金利で法定通貨を借り入れ、消費や再投資に回すことが一般的になっているかもしれません。
つまり、売却して円に戻さずとも、資産価値を維持したまま生活の質を上げることが可能になります。
以下の項目では、1BTCを持つことでFIREに近付くシミュレーションや、日本で決まった税制改正をもとにした出口戦略を紹介します。
資産1億円は「富裕層」の入り口|FIRE達成のシミュレーション
ビットコインで1億円の資産を築くことは、いわゆる「FIRE(経済的自立と早期リタイア)」の入り口に立つことを意味します。
野村総合研究所の定義によれば、純金融資産1億円以上は「富裕層」に分類されます。もし1BTC=1億円が実現すれば、今から1BTCを保有し続けるだけで、その仲間入りを果たすことになります。
仮に1億円を年4%の利回りで運用できたとすると、年間400万円の運用益になる計算です(税金を考慮しない場合。利回りは保証されません)。
しかし、注意すべきは「税金」と「ボラティリティ」です。1億円に達したからといって全額を日本円に換金すれば、2027年分までの税制では多額の所得税・住民税が課せられます。
FIREを成功させるためには、1億円に到達した後も一部をビットコインとして持ち続けつつ、暴落リスクに備えて他の資産に分散する出口戦略の精度が問われると言えるでしょう。
日本で決まった「20%申告分離課税」と出口戦略
ビットコインを含む仮想通貨の投資家にとって長年の課題は、最大55%にも及ぶ「雑所得」の高い税率でした。仮想通貨の売買で利益が出た場合、2027年分までの税制では雑所得となり、大きく日本円の価値が目減りする仕組みになっています。
しかし、令和8年度税制改正で、仮想通貨の利益に申告分離課税を適用することが決まりました。2028年1月1日以後の取引から、20%の申告分離課税が適用される見込みです(改正金融商品取引法の施行日によって確定します)。対象は国内の登録業者を通じた売買などで、海外取引所やDEXでの取引は対象外になる見込みです。
分離課税の対象になる取引であれば、利益確定時の手残りは大きく増えます。
たとえば1億円の利益が出た場合、最高税率の55%で単純計算すると手元には4,500万円しか残りませんが、20%なら8,000万円が残る計算です(復興特別所得税・控除は考慮しない単純計算)。
また、分離課税の対象の損失は、翌年以後3年間繰り越せるようになります(株式などの利益とは相殺できません)。
出口戦略を考える上では、2027年分までの税率だけで考えるのではなく、改正金融商品取引法の施行日と分離課税の適用開始を確かめながら、売却の時期を税引き後の手残りで比べて決めることになります。
今から参入しても遅くない?ビットコイン1億円を目指すための運用戦略
「もう価格が上がりすぎていて、今から買っても遅いのではないか?」という疑問は当然のものです。しかし、ビットコインの長期的なターゲットが1億円(2026年10月時点の約8倍)だと仮定するならば、現在の価格はまだ道半ばとも捉えられます。
重要なのは、一度に大金を投じるのではなく、自分に合った運用戦略を立てることです。ビットコインはまだ成熟しきっていない資産であり、ハイリスク・ハイリターンな性質を理解した上で、冷静な戦略を構築することが大事と言えるでしょう。
ビットコインの運用戦略について詳しく解説します。
長期保有(ガチホ)戦略
ビットコイン投資における最もシンプルで王道な戦略が、購入したビットコインを売らずに保有し続ける「長期保有」です。
これは、短期的な価格変動を無視し、「10年後に1億円になっている」という未来を信じてホールドする手法です。
過去のデータでは、5年以上保有した場合に購入時より値上がりしていた期間が多くあります。ただし、2017年の高値(約2万ドル)で買って5年後の2022年末(約1万6,500ドル)まで持っていた場合は値下がりしており、長期保有でも損失が出ることはあります。
長期保有のメリットは、売買のタイミングを計る手間がなく、精神的な負担が少ない点です。
特に初心者にとっては、日々の値動きに惑わされて高値掴み・安値売りを繰り返すリスクを回避できます。また、日々トレードするよりも税金や手数料が安く済みます。
ただし、途中で価格が半値以下に暴落する局面は、過去にも何度も起きています。その際に狼狽売りせず耐え抜くため、自分のリスク許容度を超えない範囲で保有することが重要です。
少額投資でも意味はある?
「1BTCが高すぎて手が出せない」と感じるかもしれませんが、ビットコインは小数点以下8桁まで分割して購入できます(ちなみに、0.00000001BTCのことを「1サトシ」と呼びます)。
たとえば、100ドル、50ドル分からでも投資は可能です。
1BTCが1億円になるのであれば、0.1BTCは1,000万円になりますし、0.001BTCは10万円になります。少額であっても、ビットコインの価値上昇の恩恵は受けられます。
毎月一定額を自動的に購入する「ドルコスト平均法」は、少額投資家にとって非常に有効な戦略です。価格が高いときは少なく、安いときは多く買うことになるため、購入単価を平準化できます。
少額から始めれば、値下がりしたときの損失も小さく抑えられます。
投資スタイル別の考え方
ビットコインへの投資は、個人のリスク許容度や目標金額、ライフプランによって最適な戦略が異なります。
ここでは、代表的な3つの投資スタイルを紹介します。どの方法が正解というわけではなく、ご自身の性格や資産状況に合わせて選択するようにしてください。
1. コツコツ積立型(守り重視)
最もオーソドックスで、初心者やリスクを抑えたい投資家に向いたスタイルです。毎月(または毎週)決まった額を自動的に購入し、日々の激しい価格変動を意図的に無視します。
この方法は「ドルコスト平均法」とも呼ばれ、価格が高いときには少なく買い、安いときには多く買うことになるため、長期的に見ると購入単価を平準化できるメリットがあります。
この戦略の最大の利点は、精神的な負担が少ないことです。「今が買い時か?」と悩む必要がなく、感情に流されずに淡々と投資を続けられます。日々の値動きに振り回されたくない投資家や、本業が忙しい投資家に向いた戦略です。
2. リバランス運用型(バランス重視)
このスタイルは、ビットコインへの期待値は高いものの、極端な価格変動による資産の偏りを避けたい、バランス重視の投資家に向いています。
ビットコインと現金、あるいは他の安定資産(株式や債券など)との比率を「資産全体の20%はビットコイン」のようにあらかじめ設定しておきます。
ビットコインが値上がりして比率が20%を超えたら、超過分を売却して現金に戻す「利益確定(リバランス)」を行います。逆に、暴落して比率が下がったら、現金を投入して買い増します。
こうすることで、自然と「高いときに売って、安いときに買う」という理想的な投資行動が自動的に組み込まれます。リスク管理とリターン追求のバランスを取りたい、中級者向けの堅実な運用方法です。
3. 集中投資・出口戦略型(攻め重視)
「2030年までに1億円達成」といった明確な目標に向け、余剰資金の多くをビットコインに大胆に配分する「攻め」のスタイルです。
高いリターンを狙うため、当然リスクも高くなります。この戦略では、将来的な税制改正を見越して、利益確定のタイミング(出口戦略)を緻密に計画します。
ただし、この戦略でも重要なのは「全額失っても生活できる余剰資金で実行する」という鉄則を守ることです。
ビットコインの将来性を強く信じている投資家や、ほかの資産で十分な安全資産を確保できている投資家に向いたハイリスク・ハイリターンな戦略です。
まとめ:1億円は需給から導かれる予測の1つで、外れる可能性もある
ビットコインが1億円に到達するという言説は、単なる投機的な夢物語ではなく、「世界的に需要が加速するのに、供給はむしろ絞られる」という要因によって成り立っている一つの未来予測です。
金(ゴールド)と同等、あるいはそれ以上の資産価値を持つ可能性は、機関投資家の参入や税制改正の動きによって高まっているという見方もあります。
もちろん、高いボラティリティや規制リスクといった不確実性は存在します。しかし、今後、インターネット上で完結する安全が保たれた決済手段の需要は増えていくと見られています。
長期的な目線で、デジタルゴールドとしてビットコインが実需を獲得するという未来が見えるのであれば、資産形成の一環として投資を始めてみるのも選択肢の1つです。ただし、予測は外れることもあるため、失っても生活に影響しない範囲で判断することが前提です。
※本記事は仮想通貨・NFTに関する情報の提供を目的としたもので、特定の銘柄・サービスへの投資を勧誘するものではありません。価格は大きく変動し、元本を失うおそれがあります。投資の判断はご自身で行ってください。
・当サイトの内容は、オンラインカジノや賭博行為が合法な国や地域に住む方を対象としています。
・サイト利用時には、免責事項が適用されます。
・オンラインカジノが違法な国や地域にお住まいの方は、このサイトを利用できません。
Bell|ウィナーズクラブ管理人。2003年のサイト開設から、カジノゲームのルール解説、ベッティングシステムの検証、世界のランドカジノの紹介を続けています。今もカジノは生活の一部で、自分で遊びながら記事を書いています。カジノ攻略で重要なのは、控除率(ハウスエッジ)の低い賭け方を選び、損失をどこまで抑えられるかです。