ギャンブルの借金は債務整理できる?自己破産の裁量免責と相談先

ギャンブルで借金を作ってしまい、どうすればよいか困っている人もいるかもしれません。
以下では、ギャンブルで返せないほどの借金を背負ったときの債務整理(任意整理・個人再生・自己破産・特定調停)の違い、自己破産で気をつけること、相談先、借金の事例をまとめます。今は借金がない人も、借金が返せなくなったときの対処法として読んでおいてください。
この記事のまとめ
- ギャンブルにのめり込み、返せないほどの借金を抱えてしまう人もいる
- ギャンブルが原因の借金は、弁護士・司法書士に相談して債務整理を検討する
- 債務整理には「自己破産」「任意整理」「個人再生」「特定調停」の4つの手段がある

この記事はおよそ 11分 で読むことができます。
ギャンブルが原因の借金でも債務整理は可能?
借金ですでに生活が回らなくなっている場合、手続きをすることで借金を減額、もしくは免除してもらう法的な手段があります。これを「債務整理」といいます。
ただし、ギャンブルで作った借金は、自己破産で免除されるとは限りません。
まず「債務整理」とは何か、そしてギャンブルが原因の借金は債務整理できるのかを説明します。
そもそも債務整理とは
「債務整理」とは、借金の返済が難しくなったときに、借金を減らしたり返済の負担を軽くしたりするための手続きの総称です。
自己破産で免責が認められる場合を除き、債務整理をしても借金の返済は続きます。ただし、返済額の減額、将来の利息のカット、返済期間の延長といった手続きを、弁護士・司法書士に依頼して進められます。
自己破産をすれば必ず借金がなくなる、というわけではなく、免責が認められないケースもあります。そのため債務整理は、個人の状況に合わせてどの手続きを使うかを、弁護士・司法書士と相談しながら決めるのが一般的です。
ギャンブルが原因の借金は「免責不許可事由」に該当する
債務整理の中でも「自己破産」は、裁判所に支払い不能であることを申し立て、免責(借金の支払い義務の免除)を認めてもらう手続きです。
しかし、自己破産には「免責不許可事由」というものがあり、これに当たる場合は原則として免責が認められません。ギャンブル(浪費や賭博)による借金も免責不許可事由に当たるため、原則として免責は認められません。
免責が認められて自己破産ができた事例もある
ただし、ギャンブルによる借金でも免責が認められた例はあります。免責不許可事由に当たる場合でも、裁判所が事情を考慮して免責を認める「裁量免責」の制度があるためです。
裁量免責では、借金を作った人が「虚偽申告をしない」「手続きを開始してからギャンブルをしない」など、誠実な姿勢を見せることによって認められやすくなります。
手続き中に新たな借金をしたり、ギャンブルを続けたりすると、免責が認められない可能性が高くなります。手続きを始めたら、ギャンブルはやめてください。
ギャンブルの借金で債務整理を検討するなら選択肢は4つ
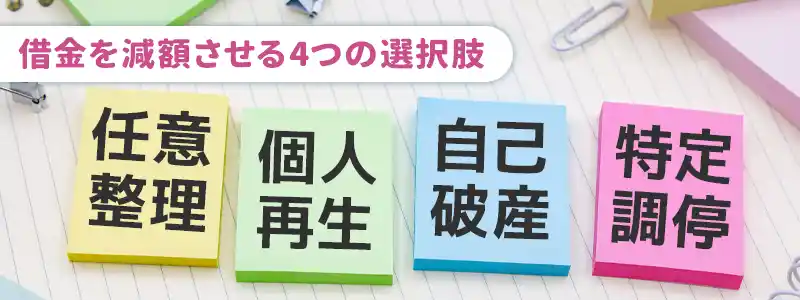
ギャンブルの借金で生活が苦しくなった場合、「任意整理」「個人再生」「自己破産」「特定調停」のいずれかの手続きで、借金を減額できることがあります。
手続きによって減らせる借金の額は異なり、減らせる額が大きいほど今後の生活への影響も大きくなります。残っている借金の額と収入によって、使うべき手続きが変わります。
弁護士・司法書士に相談して、状況に合った方法を選んでください。
任意整理:借金の利息がカットされる
「任意整理」とは、債権者(お金を貸した側)と交渉し、これから支払う借金の利息をカットしてもらう手続きです。裁判所を通さずに債権者と交渉するため、ほかの手続きに比べて生活への制限が少ないのが特徴です。
弁護士・司法書士に依頼すると、交渉の間は返済と督促が止まるのが一般的です。裁判所を通さないため、家族に知られずに進めやすい手続きです。
ただし、原則として3年から5年で元本を返す必要があるため、その見込みが持てるだけの安定した収入がないと、任意整理は難しくなります。
さらに、信用情報機関に事故情報として登録されるため、完済から5年ほどはクレジットカードやローンを使えないと考えておきましょう。
任意整理のメリット・デメリット
メリット
- これから支払う利息をカットすることができる
- 裁判所を介さず直接債権者と取引するため、比較的簡単に手続き可能
- 任意整理する金額によっては数百万円ほどの減額が受けられる場合も
- 官報への掲載や保証人への影響はなく、家や車を持つことも自由な職業に就くことも可能
デメリット
- 3年〜5年ほどで元本を返す必要があり、毎月の返済額が以前より増えることもある
- 信用情報機関に事故情報が登録され、完済から5年ほどはローンやクレジットカードを使えない
- 安定した収入がない場合は任意整理できない
- 和解後に2か月以上返済が遅れると、残りを一括で請求されたり訴訟を起こされたりする恐れがある
個人再生:借金を5分の1〜10分の1程度まで減額できる
「個人再生」とは、裁判所に再生計画を認可してもらい、借金をおおむね5分の1〜10分の1程度まで減額してもらう手続きです。減額後の借金を原則3年で返済する計画が認められれば、残りの借金は支払う必要がなくなります。
個人再生は、住宅ローン特則を使えば家を手放さずに手続きできるため、任意整理では返しきれない額の借金があり、家を残したい人に向いた手続きです。
ただし、減額後の借金を返し続けられる安定した収入が必要で、裁判所を通すため官報に掲載されます。また、手続きが複雑で、完了までに時間がかかります。
個人再生のメリット・デメリット
メリット
- 借金額によっては最大で90%がカットされる
- たとえば5,000万円の借金がある場合、返済額は500万円まで減り、4,500万円の支払いが免除される
- 職業に関する制限はなく、弁護士や司法書士なども就業できる
- 車などの財産に影響はなく、家も住宅ローン特則を利用すれば手元に残せる
デメリット
- 借金の額に応じた最低弁済額(多くの場合100万円以上)が残り、原則3年(最長5年)で返済する必要がある
- 手続き後5年〜10年程度ローンやクレジットカードを作ることができない
- 安定した収入がない場合や、借金(住宅ローンを除く)が5,000万円を超える場合は利用できない
- 裁判所を介した手続きのため官報に掲載され、手続きにも時間がかかる
自己破産:返済額を0にすることができる
「自己破産」とは、自分の収入では借金返済を続けられず、財産を処分しても払いきれない借金が残った時に、残りの借金を免除してもらう手続きのことです。
官報に掲載される、手続き中は一部の職業や資格に制限がかかる、一定以上の財産は処分される、といったデメリットがありますが、免責が認められれば借金の返済義務がなくなります。生活を立て直すための最後の手段として使われる手続きです。
ただし、ギャンブルの借金は原則として免責が認められません。この場合でも、誠実に手続きに協力し、ギャンブルをやめていることなどが考慮され、裁判所の判断で免責が認められることがあります。
自己破産のメリット・デメリット
メリット
- 免責が認められれば、借金の返済義務がなくなる(税金など一部の支払いは免除されない)
- 失業など生活状況の変化で借金が返せなくなっても利用可能
- 給与差し押さえ、強制執行などを止めることができる
- ギャンブルの借金でも、裁量免責で免責が認められることがある
デメリット
- 生活に必要なものなどを除き、家やその他の一定以上の財産は処分される
- 手続き中は、弁護士・司法書士・警備員など一部の資格・職業に制限がかかる
- ローンやクレジットカードは最長10年利用できず、官報にも名前が記載される
- 裁判所に嘘をついたり、誠実な対応をしなかった場合は認められないケースもある
特定調停:弁護士なしで自分で申し立てすることが可能
特定調停は、現在はあまり利用されなくなっている債務整理方法です。弁護士に依頼せずに債務者自身で簡易裁判所に申し立てを行うことにより、裁判所が借主と貸主の間に立って返済条件を軽減するよう働きかける制度のことを指します。
一件あたり1,000円ほどで完了するため最も手軽に行える方法ではあるのですが、裁判所において調停委員の仲裁のもと、債権者と債務者が直接顔を合わせて交渉をする必要があります。
また、裁判所に出す書類は債務者自身が作る必要があり、負担が大きいです。さらに、申し立てをしても債権者からの請求がすぐに止まるとは限らないため、ほかの手続きと比べて慎重に検討する必要があります。
特定調停のメリット・デメリット
メリット
- 借金の用途は問われず、ある程度借金を減額することが可能
- 弁護士を依頼する必要がないため費用が一社あたり1,000円以下で済む
- 強制執行(差し押さえ)の停止を申し立てることができる
デメリット
- 自身の財産の状況や債権者名簿など、裁判所に提出する書類はすべて自分で作る必要がある
- 特定調停では平日に3〜4回程度、債務者本人が出頭する必要がある
- 過払い金請求はできない
- 完済後5年ほど信用情報機関に事故情報が登録されるなど、そのほかのデメリットは任意整理と同じ
ギャンブルの借金で自己破産をする際に気をつけること
ギャンブルが原因の借金は、自己破産の「免責不許可事由」に当たり、原則として免責は認められません。
しかし自己破産には「裁量免責」という制度があり、さまざまな事情を考慮して、裁判所が免責を認めてよいと判断した場合には、免責が認められます。
裁量免責には決まった基準があるわけではありませんが、自己破産は債務者の生活の立て直しを目的とした制度なので、手続きに誠実に協力していれば、免責が認められる可能性は高まります。
免責を認めてもらうために、次の2点を守ってください。
嘘をついて申告しない
裁量免責が認められるかどうかの判断で重視されるのが「破産手続への協力」です。申立人が手続きに協力しなければ、免責は認められにくくなります。
具体的には、手続きの費用である「予納金」を納めない、裁判所や破産管財人との面接・債権者集会に出頭しない、といった行為があると、免責が認められにくくなります。
特に「ギャンブルで作った借金は自己破産できない」と思い込んでいる人は、ギャンブルをしたことを隠そうとしがちです。週に4〜5日遊んでいたのに「月に1回」と少なく申告した例もあります。
しかし通帳の記録などからお金の動きは確認されるため、申告と事実の食い違いはすぐに分かります。
免責の判断では、ギャンブルで借金を作ったことよりも、嘘をついて正直に申告しなかったことのほうが重く見られます。ギャンブルの頻度や金額は正直に話し、誠実に対応してください。
債務整理の手続きを開始したらギャンブルを断つ
また、「経済的更生の可能性」についても重要視されます。
借金を増やした原因を今も続けていると、今後も借金を増やす可能性が高く、生活を立て直す見込みが低いとみなされ、裁量免責が認められにくくなります。
そのため、債務整理の手続きを始めたら、ギャンブルはしないでください。特にギャンブルのために新たに借金をすると、免責が認められない可能性が非常に高くなります。
自己破産のあとも、借金を繰り返さないためにはギャンブルをしないことがいちばんです。
ギャンブルで借金をした時の相談窓口
ギャンブルによる借金や依存の問題は、1人で抱え込むと解決しにくくなります。ギャンブルで借金をしたときの相談先は次のとおりです。
ギャンブル依存症の相談窓口・専門医療機関
オンカジはやばし
— ねだるな勝ち取れTV (@nedarunaTV) July 20, 2022
ギャンブル依存症チェックしたら8個やった。医療機関を受診してくださいはわらう pic.twitter.com/J5CGJHcIkp
ギャンブルをやめられない場合は、借金の整理とあわせて、ギャンブル依存症の相談・治療も検討してください。各都道府県・政令指定都市の精神保健福祉センターで相談を受けられるほか、ギャンブル等依存症の治療を行う依存症専門医療機関も全国にあります。
地域の相談窓口と医療機関は、依存症対策全国センター(独立行政法人国立病院機構久里浜医療センター)の全国の相談窓口・医療機関を探すで調べられます。家族や友人の立場で悩んでいる場合は、家族・友人のための自助グループ「ギャマノン」(一般社団法人ギャマノン日本サービスオフィス)もあります。
依存症は、薬だけで完治するものではなく、回復を続けていくものです。1人でやめようとせず、専門機関の支援を受けてください。
債務整理を考えるなら弁護士・司法書士に相談
特定調停を除けば、債務整理は弁護士・司法書士に依頼して進めるのが一般的です。まずは話を聞きに行くだけでも構いません。初回の相談を無料にしている法律事務所もあります。
弁護士・司法書士に債務整理を依頼し、債権者に受任通知が届くと、貸金業者からの取り立ては止まります。弁護士費用はかかりますが、分割払いに応じている事務所もあるので、費用の見通しも含めて相談してください。
費用や相談先が分からない場合は、日本司法支援センター(法テラス)に問い合わせられます(法テラス・サポートダイヤル:0570-078374)。収入などの条件を満たせば、無料の法律相談や弁護士費用の立替えを利用できます。
ギャンブルで借金をしてしまった事例や体験談
ギャンブルで借金をした人の例や体験談を紹介します。
ギャンブルで借金をしたことを公にする人は多くありません。ここで紹介する例は一部で、ギャンブルの借金に悩んでいる人はほかにも多くいると考えられます。
借金で返済が追いつかなくなったら、早めに弁護士・司法書士に相談してください。
ギャンブルで作った借金は家族や友人との関係も破綻させてしまう
元夫が仕事と嘘ついてパチンコして借金作って離婚したんですけど、離婚する時に「俺なんか悪いことしたか?」という迷言を吐いたのは私の予想ですが借金から数年経ってからの離婚なので元夫の中では終わったこととか許されたとか思ってたのかと。
— えに (@enicat10) May 11, 2023
終 わ っ て ね ぇ し
許 し て ね ぇよ
借金を家族や友人などに打ち明けて、返済を手伝ってもらった場合、本人は借金の問題が片付いたら終わったことと考えがちです。しかし、打ち明けられた家族や友人は、その場では何も言わなくても、本人への信用を失っていることが少なくありません。
ギャンブルの借金の肩代わりを頼まれた側にとっては、大きな負担です。信用はすぐには戻らず、家族関係や友人関係が壊れることもあります。
貸付自粛制度に申し込みをしてコツコツ返済
これ以上増やさないように
— まっしろ ギャンブル依存症 借金返済垢 (@hutuuniikitai4) March 8, 2025
貸付自粛制度に申し込みました。
ギャンブルでちょっと稼ごうなんて考えずにコツコツ返済できるように頑張ります…
何度も繰り返しているので、自身は全然ないですが200万くらいの借金で死ぬのはやめときます
この人は「貸付自粛制度」に申し込み、これ以上借金を増やさないようにしています。
貸付自粛制度は、日本貸金業協会が受け付けている制度で、本人の申告による貸付自粛の情報が信用情報機関に登録され、消費者金融・クレジット会社・銀行などが照会したときに提供されます。登録期間は5年以内で、登録から3か月間は撤回できません。ただし、貸付けが必ず止まると確約されるわけではありません。
ギャンブル依存症では、手元にお金がなくても借りてまで使ってしまうことがあります。借りられる環境をなくしてから返済に取り組むのは、借金を増やさないための有効な方法です。
まとめ:ギャンブルの借金は早めに専門家へ相談する
「ギャンブルは、絶対使っちゃいけない金に手を付けてからが、本当の勝負だ。」
これは作家・菊池寛の口癖(迷言?)ですが、そもそも人間というのは自由を制限されるとよりその選択肢を求めるものです(「心理的リアクタンス」と言います)。
ギャンブルに置き換えて考えると、財布のお金が減るとギャンブルを諦めるのではなく、よりギャンブルをしたくなってしまいます。これは人間の本能です。むしろこの人間の性質がなければ、ギャンブルという産業が生き残ることはできません。
借金で生活が行き詰まってしまったら、取り返そうとして賭けるのではなく、返済の見直しを考えてください。ギャンブルは生活費や借りたお金で遊ぶものではありません。
ギャンブルの借金でも、任意整理・個人再生・特定調停で返済の負担を軽くできることがあり、自己破産でも裁量免責で免責が認められることがあります。ただし、自己破産は生活が立ち行かなくなった人のための最終手段で、ローンやクレジットカードが使えない、一部の職業・資格が制限される、といったデメリットもあります。
返済が難しくなったら、早めに弁護士・司法書士や法テラスに相談してください。ギャンブルをやめられない場合は、精神保健福祉センターや依存症専門医療機関にも相談しましょう。
・当サイトの内容は、オンラインカジノや賭博行為が合法な国や地域に住む方を対象としています。
・サイト利用時には、免責事項が適用されます。
・オンラインカジノが違法な国や地域にお住まいの方は、このサイトを利用できません。
Bell|ウィナーズクラブ管理人。2003年のサイト開設から、カジノゲームのルール解説、ベッティングシステムの検証、世界のランドカジノの紹介を続けています。今もカジノは生活の一部で、自分で遊びながら記事を書いています。カジノ攻略で重要なのは、控除率(ハウスエッジ)の低い賭け方を選び、損失をどこまで抑えられるかです。