海外カジノの儲けに税金はかかる?一時所得の計算と確定申告の手順

海外の旅行先でオンラインカジノやランドカジノ(店舗型のカジノ)に行き、大きく勝った場合、税金はどういう扱いになるのかご存知ですか?
ギャンブルで得た勝ち金は、国内・海外を問わず原則として「一時所得」となり、金額に応じて税金を納める必要があります。申告をしなかったことが後で分かると、加算税や延滞税がかかり、悪質な場合は刑事罰を受けることもあります。
そこで、海外のランドカジノやオンラインカジノで稼いだお金に対して、いくら儲けたら申告すべきなのか、どのように確定申告して納税すればよいのか、またどれくらい納めるべきなのか、といった税金に関する情報を解説します。
この記事で分かること
- 海外カジノの儲けには税金がかかるのか?
- 税金の計算方法
- 一時所得を含めた確定申告のやり方と必要な書類

この記事はおよそ 14分 で読むことができます。
海外でギャンブルに勝ったら税金を納めないといけない?
ギャンブルの本場として、ラスベガスやマカオ、韓国のカジノを選ぶプレイヤーも多いでしょう。ルーレットやバカラ、スロットにポーカー、スポーツベットを楽しめるバーがあるカジノもあります。
「海外のことなんだから、カジノで稼いでも日本で税金取られることはないだろう!」と考えているプレイヤーも多いかもしれません。ですが、海外でギャンブルを楽しんで勝利金を得た場合、そのお金をそのまま持って帰れるのでしょうか?
海外であっても収入があったら課税される
日本の居住者であれば、海外のカジノで得た勝ち金も日本の所得税の対象になります。そして一時所得の金額が一定額を超えると、確定申告と納税が必要になります。
日本の所得税法では、非永住者以外の居住者は、所得が生じた場所が国内か海外かを問わず、すべての所得に対して課税されます。これを「全世界所得課税方式」と言います。なお、アメリカなど多くの国で全世界所得課税方式は採用されており、日本だけ特別ということではありません。
ただし、カジノで稼いだお金は(基本的には)一時所得として扱われ、給与所得や雑所得など別の所得と比べると税金は安くなる可能性が高いです。
海外で税金を納めた場合は外国税額控除を受けられる
国によっては現地でも勝ち金に税金がかかり、日本の所得税と二重に課税されることになります。その場合は、日本で確定申告をして「外国税額控除」を受けると、外国で納めた税額を日本の所得税から差し引けます。差し引ける額には上限があります。
たとえば、アメリカのカジノで日本人が獲得した勝利金は、(一定額以下の当たりを除けば)30%が源泉徴収の対象になります。
なお、アメリカのカジノに限ってはアメリカ国内で還付を受けた【手順:「Form 1042-S」という書類を添付した上で確定申告書「Form 1040NR」を作成し、IRS(内国歳入庁)に提出する】後に確定申告を行います。
ギャンブルでいくら儲けたら税金がかかるのか?
確定申告が必要になる金額の目安は、給与の有無やほかの所得によって変わります。
フリーランスの場合は50万円を超えると課税対象になる
会社に所属していないフリーランスの場合は、海外カジノの「一時所得」は以下のように計算されます。
【一時所得】=【収入金額】−【支出金額】−【特別控除額(最高50万円)】
※課税対象の金額は一時所得の半分
そのため、フリーランスなどの自営業者は、収入から支出を引いた額が特別控除額の50万円を超えたときに課税対象となります。
儲けは「一時所得」として扱われる
一時所得とは、給与所得や事業所得など、継続的にもらえる所得とは異なり、一時的に獲得した所得のことを指します。イメージとしては「臨時収入」と考えるとよいでしょう。
たとえば「懸賞の賞金」「生命保険の一時金」などがこれに当たり、競馬・競輪の払戻金のようなギャンブルの勝ち金も一時所得の対象となります。
なお、営利を目的とした継続的な行為から生じた所得と判断された場合は、一時所得ではなく雑所得とされることがあります。カジノゲームでは考えにくいですが、スポーツベットやポーカーで継続的に収入を得ているプレイヤーは注意が必要です。
会社員の場合は儲けが90万円を超えると確定申告が必要になる
給与を1か所から受けて年末調整を受けている会社員は、給与所得・退職所得以外の所得金額の合計が20万円以下であれば、所得税の確定申告は不要です。一時所得は、特別控除後の金額を2分の1にしてから、この20万円と比べます。
そのため、ほかに副収入がなければ、収入から支出を引いた額が90万円(50万円+20万円×2)以下なら所得税の確定申告は不要です。ただし、所得税の申告が不要でも住民税の申告は別に必要なため、50万円を超えた場合は市区町村への住民税の申告を忘れないようにしてください。
無職の場合は儲けが240万円を超えると所得税がかかる(令和7年分)
カジノ以外の収入がない場合、令和7年分の基礎控除は、合計所得金額が132万円以下なら95万円です。一時所得の2分の1がこの95万円以下であれば、所得税はかかりません。
一時所得は「(収入−支出−特別控除50万円)÷2」がほかの所得と合算されます。そのため、収入から支出を引いた額が240万円(95万円×2+50万円)までであれば所得税はかかりません。基礎控除の額は年によって変わるため、申告する年の金額を国税庁のホームページで確認してください。
学生や専業主婦(主夫)なども含まれますが、アルバイトなどの収入がある場合は会社員と同じ扱いとなるためご注意ください。
扶養家族は年収123万円を超えると扶養控除の対象から外れる
令和7年分から基礎控除と給与所得控除が見直され、金額の目安が変わりました。以下は令和7年分の国税庁の公表にもとづく目安です。
年収状況によっては「壁」の金額が異なる場合がありますので、事前に必ず各省庁のホームページをご覧ください。
世帯主ではなく扶養に入っているご家族の場合、年収が一定額を超えると各種控除が受けられなくなります。
これは一時所得も「年収」に入ってしまうので、パートやアルバイトをしている場合は、その給料とカジノでの収益【正確には(収益−50万円)の半分】を合算した金額を年収と考えてください。
特に年収が「123万円」以上になる場合、そして「130万円」以上になると必要な手続きが発生します。これらの「壁」について詳しく解説します。
年収123万円を超えると扶養控除・配偶者控除の対象から外れる
扶養控除・配偶者控除の対象になるのは、扶養される人の合計所得金額が58万円以下(給与だけなら年収123万円以下)の場合です。一時所得の2分の1を含めてこの額を超えると、扶養している人はこれらの控除を受けられなくなります。
なお、扶養される人自身に所得税がかかるのは、合計所得金額が基礎控除(令和7年分は、合計所得金額132万円以下なら95万円)を超えたときで、給与だけなら年収160万円までは所得税がかかりません。また、配偶者控除の対象から外れても、配偶者の合計所得金額が133万円以下であれば「配偶者特別控除」を受けられます。
さらに、令和7年分から、19歳以上23歳未満の親族について「特定親族特別控除」が設けられました。合計所得金額が85万円以下(給与だけなら年収150万円以下)であれば、扶養している人は扶養控除と同じ63万円の控除を受けられます。
年収130万円以上になったら国保に加入する必要がある
年収が130万円を超えると、配偶者の社会保険の扶養から外れることになります。つまりご自身が国民年金や国民健康保険に入る必要があります。
国民健康保険料と国民年金については毎年改定されますが、現在は合計でおよそ月3.3万円(年収130万円で計算)。そのため130万円を超えた瞬間に手取りが年間40万円ほど減ってしまいます。
ただし、2023年より緩和措置として、連続して2年間までであれば130万円を超えても扶養から外れないと定められています。一時所得で年収が増えても、1回だけだったらあまり気にする必要はないでしょう。
ギャンブルの課税対象額の計算方法
カジノの勝ち金は「一時所得」として計算し、負けた分の差し引きには制限があります。
収支表から見る計算方法の一例
ここに、1年に数回海外でギャンブルをした場合の集計表を用意しました。これをもとに計算してみましょう。
| 日付 | ベット額 | 獲得金額 | 収支 |
|---|---|---|---|
| 1/3 | 500,000 | 1,000,000 | 500,000 |
| 5/3 | 800,000 | 0 | -800,000 |
| 8/14 | 300,000 | 600,000 | 300,000 |
| 11/23 | 400,000 | 800,000 | 400,000 |
| 合計 | 2,000,000 | 2,400,000 | 400,000 |
| 計算に使う額 | 1,200,000 | 2,400,000 | 1,200,000 |
たとえば、海外のカジノで年に4回遊び、合計200万円をベットして240万円の配当を得たとします。収支は「+40万円」なので、計算のもとになるのは40万円と考えるプレイヤーも多いですが、これは間違いです。
一時所得で差し引けるのは、勝った回の賭け金だけです。この表の「5月3日」の負けた回の賭け金80万円は差し引けません。そのため、収入240万円から支出120万円を引いた「120万円」が計算のもとになり、特別控除の50万円を引いた70万円の2分の1、35万円がほかの所得と合算されます。
【要注意】一時所得では負けたお金を差し引けない
カジノの勝ち金は、原則として「一時所得」として計算します。
一時所得では、負けた回の賭け金を差し引くことはできません。差し引けるのは収入を得るために直接要した金額だけなので、一時所得の場合に差し引けるのは「勝ったときの賭け金」のみとなります。
なお、カジノゲームでは認められにくいですが、たとえばプロのポーカープレイヤーのように、営利を目的として継続的に賞金を得ていると認められた場合は、雑所得とされる可能性があります。その場合は負けた分も必要経費になることがありますが、必ず事前に税務署に確認してください。
カジノの勝ち金にかかる税額のシミュレーション
ここでは、海外カジノで遊んだ会社員の収支表をもとに、税額を試算します。
サラリーマンの税金額のシミュレーション
年収【給与所得控除や社会保険料控除などを差し引いたいわゆる「課税所得」】350万円の独身サラリーマン・Aさんを例に、税額を計算してみます。(課税所得350万円の場合、年収はおよそ650万円となります)
STEP1
収支表から収入と支出の差額を計算
| 日付 | ベット額 | 獲得金額 | 収支 |
|---|---|---|---|
| 1/3 | 300,000 | 600,000 | 300,000 |
| 5/3 | 200,000 | 800,000 | 600,000 |
| 8/14 | 150,000 | 0 | -150,000 |
| 10/10 | 100,000 | 0 | -100,000 |
| 11/23 | 300,000 | 800,000 | 500,000 |
| 合計 | 1,050,000 | 2,200,000 | 1,150,000 |
| 勝った回の合計 | 800,000 | 2,200,000 | 1,400,000 |
この表のうち、8月と10月の分は勝利額よりベットのほうが大きいので、利益および経費としてはカウントしません。
ですから、1月の収支「+30万円」、5月の収支「+60万円」、11月の収支「+50万円」を合計した「140万円」が、一時所得の計算に使う「収入−支出」の額となります。
STEP2
一時所得の課税対象額は半額
この140万円から特別控除額の50万円を差し引き、さらにその半額が課税対象になります。
結果(140万円 − 50万円)÷ 2 = 45万円 が課税対象となります。20万円を超えているので、確定申告が必要です。
STEP3
給与所得とあわせて税金の総額を計算
所得税は累進課税制度を採用しており、税率が所得金額に合わせて変動します。課税所得は「350万円」なので、「45万円」の一時所得を合わせると「395万円」です。
下記の税率表と照らし合わせると「330万円以上695万円未満」にあたるので、税率20%、控除額427,500円となります。以上から計算すると、次のとおりです。
395万円 × 20% − 427,500円 = 362,500円が支払うべき税額となります。
また、復興特別所得税が「2.1%」分(362,500円 × 2.1% = 7,612.5円、1円未満切り捨てで7,612円)が追加されるので、合計の所得税は「370,112円」です。
| 課税される所得額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
STEP4
源泉徴収額との差額を計算
課税所得350万円のAさんの場合、源泉徴収額は272,500円 + 復興特別所得税を含めて「278,222円」です。
370,112円 − 278,222円 = 91,890円 が差額となり、これを納めることになります。
復興特別所得税とは、東日本大震災の復興のために設けられた特別税です。
平成25年(2013年)分から、原則として基準所得税額の2.1%が所得税に上乗せされています。令和8年度の税制改正で課税期間が延長され、令和9年(2027年)分からは税率が引き下げられる代わりに防衛特別所得税が加わります(2つを合わせた税率は変わりません)。
ギャンブルの税金を節税する方法はあるのか?
これまで解説してきたとおり、ギャンブルで稼いだお金については「一時所得」となり、所定の所得税や住民税がかかります。それでは、カジノなどギャンブルで稼いだ収益の税金を安くする方法はあるのでしょうか?
年間の儲けが50万円以下なら税金はかからない
まず、1年間の勝ち金から、その勝ちを得るために直接使った賭け金を引いた額が50万円以下であれば、特別控除により一時所得の金額は0円となり、税金はかかりません。
一時所得の計算方法は以下のとおりです。
【一時所得 = 総収入金額 − 収入を得るために支出した金額 − 特別控除額(最高50万円)】
【一時所得の課税金額 = 一時所得の金額 × 1/2】
そのため、この特別控除額に収まる範囲であれば、一時所得に税金はかかりません。
なお、給与を1か所から受けている会社員で、ほかに副収入がなければ、収入から支出を引いた額が90万円以下のときは所得税の確定申告は不要です。ただし、50万円を超えた場合は住民税の申告が別に必要で、ほかにも副収入がある場合は、その所得と一時所得の2分の1を合わせた金額が20万円以下かどうかで判断することに注意が必要です。
海外でオンラインカジノを遊んだ場合
海外でオンラインカジノを遊んだ場合、勝利金を現金でもらうことはできません。そのため、銀行送金などを利用して出金する必要があります。
ただし、日本の居住者(非永住者以外)は、所得が生じた場所が国内か海外かを問わず、すべての所得に課税されます。出金先が国内の銀行口座かどうか、決済サービスに残高を残しているかどうかで、課税の有無が変わるわけではありません。
ギャンブルの収益を確定申告する手順
カジノで得た勝ち金は給与から税金が差し引かれないため、税金を納める場合は会社員でも扶養家族でも、自分で申告を行う必要があります。
近年では「e-Tax」など税務署に行かずとも確定申告を済ませられるようになっていますので、マイナンバーカードと合わせてご活用ください。
なお、申告漏れが後で分かると、その分の税金だけでなく加算税や延滞税がかかる場合があります。そのため確定申告は間違いのないよう確実に行いましょう。
確定申告に必要な書類
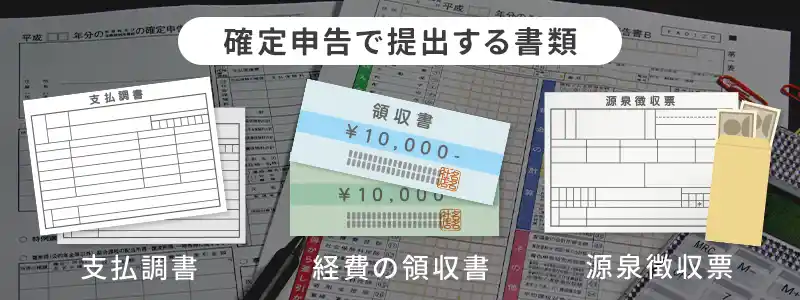
カジノで得た所得に関する確定申告の際、必要となる書類は以下のとおりです。
勝利金の証明書
カジノでどれくらい勝ったのかを示す証明書です。ただし、カジノによっては発行されていない場合もあるので、その際はできるだけ詳細な記録を自身で作成し保管しておきましょう。
経費の領収書(両替証明書)
勝った回の賭け金は、一時所得の計算で差し引ける支出にあたります。両替証明書など、使った金額が分かる資料を保管しておきましょう。
源泉徴収票
給与所得者は、勤務先から受け取った源泉徴収票の金額を申告書に記入します。平成31年4月1日以後に提出する確定申告書には、源泉徴収票の添付は不要です。
確定申告の手順については税務署に赴けば担当の方に詳しく説明していただけます。また、e-Taxを使用する場合も気軽に税務署にお問合せください。
確定申告できる期間
確定申告期間については、その年の1月1日から12月31日までの分を翌年の2月16日から3月15日(3月15日が土日だった場合、翌月曜日まで)の間に申告することができます。
たとえば2025年1月1日〜12月31日までの分は、2026年2月16日〜3月16日までが受付期間となります。
ただし、締め切りが迫っていると税務署は非常に混雑します。e-Taxも締め切り間際は大変混雑するのでシステムトラブルなどが起こる可能性がありますので、早めの確定申告をお勧めします。
インターネットでも申告できる
先ほどの見出しでも少し解説しましたが、確定申告は「e-Tax」と呼ばれる国税電子申告・納税システムでも行うことができます。申告書を国税庁のホームページで作成し、各種書類を添付して申告することで税務署に行かなくても確定申告ができるようになります。
マイナンバーカードとスマートフォンがあれば、自宅から申告できます。
ギャンブルの収入を勤務先に知られないための住民税の納め方
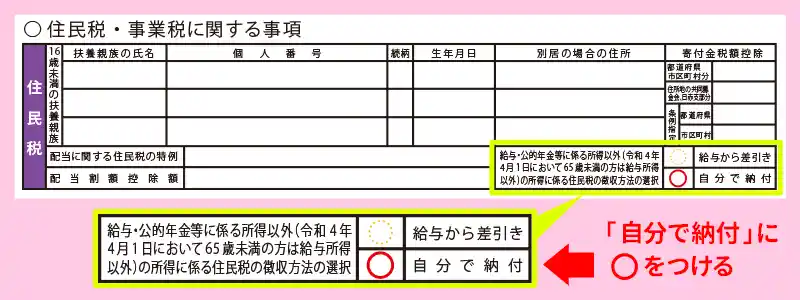
確定申告を行うと住民税も追加で納めることになりますが、会社員は「カジノで収入を得ていることが勤務先に知られるのではないか」と心配するかもしれません。
確かに、何も選ばずに確定申告をすると、一時所得の分の住民税が給与から天引きされる住民税に加わり、勤務先に伝わることがあります。
とくにポーカーの賞金などは、勤務先の副業規定に関わるおそれもあります。
勤務先への通知を防ぐためには、確定申告書の住民税の徴収方法を選ぶ欄で、「自分で納付」を選んでください。
こうすることで一時所得の分の住民税は自分で納めることになり、給与から天引きされる住民税には含まれなくなります。取り扱いは市区町村によって異なる場合があります。
ギャンブルで税金を納めなかった場合のリスク
カジノの所得を申告せず、後から税務署に指摘された場合は、本来の税金に加えて加算税や延滞税がかかります。所得を意図的に隠したと判断されると重加算税の対象になり、悪質な場合は刑事罰を受けることもあります。
「加算税」が発生する可能性
申告をしなかったり、申告した税額が少なかったりした場合は、次の3つの「加算税」が課せられる場合があります。
過少申告加算税
期限内に確定申告を行ったものの、申告した税額が正しい額よりも少なかった場合、増えた税額の原則10%(一定額を超える部分は15%)が追加で課せられます。
無申告加算税
期限内に確定申告を行わず、税務調査を受けた後に申告した場合などは、納める税額の15%(50万円を超え300万円以下の部分は20%、300万円を超える部分は30%)が追加で課せられます。調査の通知を受ける前に自主的に申告した場合は5%です。
重加算税
過少申告や無申告の中でも、利益を意図的に隠した悪質なものと判断された場合、本来支払うべき税額の35〜40%が追加で課せられます。
「延滞税」「利子税」がかかる可能性
所得税は、期限までに2分の1以上を納めて延納の届出をすれば、残りの納付を5月31日まで延ばせます。この延ばした期間にかかるのが「利子税」です。
延納の手続きをせずに期限までに納めなかった場合は、原則として法定納期限の翌日から納付する日までの日数に応じて、利息に相当する延滞税がかかります。
令和8年(2026年)の延滞税の割合は、納期限の翌日から2か月を経過する日までは年2.8%、2か月を経過した日以後は年9.1%です。
「刑事罰」が科される可能性
利益を意図的に秘匿する悪質な無申告の場合重加算税が適用されることは説明したとおりですが、より重い場合刑事罰が適用されることがあります。
たとえば、VIPプレイヤーが数千万円を勝った場合や、プロのポーカープレイヤーが高額の賞金を得た場合に、所得を隠して申告しなければ、刑事罰の対象になり得ます。
過去には、競馬の払戻金を申告しなかった人が所得税法違反で起訴され、有罪となった例もあります(最高裁判所 平成27年3月10日判決)。
まとめ:海外カジノの勝ち金も一時所得として申告の対象になる
海外のカジノ、ポーカールーム、スポーツベット、オンラインカジノなどギャンブルで稼いだお金については「一時所得」となります。一定以上の金額が利益として出た場合は、確定申告の上納税しなければいけません。
税務調査などで申告漏れが分かった場合、加算税や延滞税がかかり、悪質な場合は刑事罰を受けることもあります。申告が必要な金額を超えたら、期限内に確定申告をして納税しましょう。
・当サイトの内容は、オンラインカジノや賭博行為が合法な国や地域に住む方を対象としています。
・サイト利用時には、免責事項が適用されます。
・オンラインカジノが違法な国や地域にお住まいの方は、このサイトを利用できません。
Bell|ウィナーズクラブ管理人。2003年のサイト開設から、カジノゲームのルール解説、ベッティングシステムの検証、世界のランドカジノの紹介を続けています。今もカジノは生活の一部で、自分で遊びながら記事を書いています。カジノ攻略で重要なのは、控除率(ハウスエッジ)の低い賭け方を選び、損失をどこまで抑えられるかです。